[고지] 작성 시점 기준으로 필자는 본문에 언급된 종목을 보유하고 있지 않습니다. 필자는 사전 예고 없이 종목을 매수·매도할 수 있습니다. 이 글은 특정 종목의 매수·매도를 권유하지 않으며, 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 주가는 2026년 9월 17일 종가 기준입니다.
이 글이 확인하려는 것은 가스터빈 병목입니다. 발주가 실제로 났는지, 그 발주를 받을 자리가 남아 있는지, 그리고 그것이 이익으로 바뀌고 있는지 세 가지입니다.
3부에서 AI 밸류체인 12개 섹터를 4년 주가로 줄 세웠을 때 전력생산은 누적 6.9배로 아래쪽에 있었습니다. 같은 전력인데 송배전은 32.9배였습니다.
그때 이렇게 적고 넘어갔습니다.
2030년에 돌아갈 발전소는 지금 발주가 나야 하지만, 그 발주가 실제로 났는지는 수주잔고에서 확인해야 합니다. 이 글에는 그 계산이 없습니다.
이번 글은 그 계산입니다. 전력생산 섹터의 구성 종목이었던 두산에너빌리티의 사업보고서와 반기보고서, ㈜두산이 공개한 2분기 IR 자료, 그리고 GE Vernova의 실적 보도자료를 열었습니다.
발주는 났습니다. 그리고 2025년과 2026년의 발주가 다른 물건입니다.
수주잔고 27.5조, 발주는 났다
두산에너빌리티 부문의 수주잔고 추이입니다.
| 구분 | 기초 | 증감 | 매출계상액 | 기말 |
|---|---|---|---|---|
| 2025년 | 17.12조 | +14.07조 | −7.80조 | 23.39조 |
| 2026년 반기 | 23.39조 | +8.27조 | −4.16조 | 27.50조 |
2년이 안 되는 사이 수주잔고가 17.1조에서 27.5조로 늘었습니다. 부문 연간 매출의 3.3배입니다.
보고서는 증감 항목에 주석을 달아 두었습니다.
※ 당기증감에는 당기 신규 수주금액 및 기타 증감금액(취소, 변경 등)이 반영되어 있습니다.
— 두산에너빌리티 반기보고서, II. 사업의 내용 4. 매출 및 수주상황
8.27조가 전부 신규 수주는 아닙니다. 신규 수주만 따로 집계한 수치는 IR 자료에 있고 다음 절에서 보겠습니다.
2025년에 끈 것과 2026년에 끄는 것이 다르다
사업보고서에는 2025년에 체결한 주요 계약 20건이 나열돼 있습니다. 금액이 공개된 19건의 합계는 13조 441억원이고, 프로젝트 소재지로 묶으면 이렇게 나뉩니다.
| 지역 | 건수 | 금액 | 비중 |
|---|---|---|---|
| 유럽 (체코) | 2건 | 5조 6,401억 | 43.2% |
| 중동 (사우디·카타르) | 8건 | 4조 1,921억 | 32.1% |
| 국내 | 8건 | 2조 2,479억 | 17.2% |
| 동남아 (베트남) | 1건 | 9,640억 | 7.4% |
자료: 두산에너빌리티 사업보고서(2026.03.20) 기준 자체 계산. 프로젝트 소재지 기준 분류로 발주처 소재지와 다를 수 있습니다. 가스터빈 1건은 금액이 유보돼 집계에서 제외했습니다.
가장 큰 건은 체코 두코바니 원전 두 건으로 합계 5조 6,401억원, 공개 금액의 43.2%입니다. 국내 8건에는 공동주택 신축공사 세 건이 섞여 있습니다.
계약명을 보면 체코 두 건은 원자로설비와 터빈발전기, 중동은 가스복합(CCGT)과 연료전환, 베트남은 PetroVietnam이 발주한 발전 프로젝트입니다. 어느 쪽도 AI 데이터센터가 아닙니다.
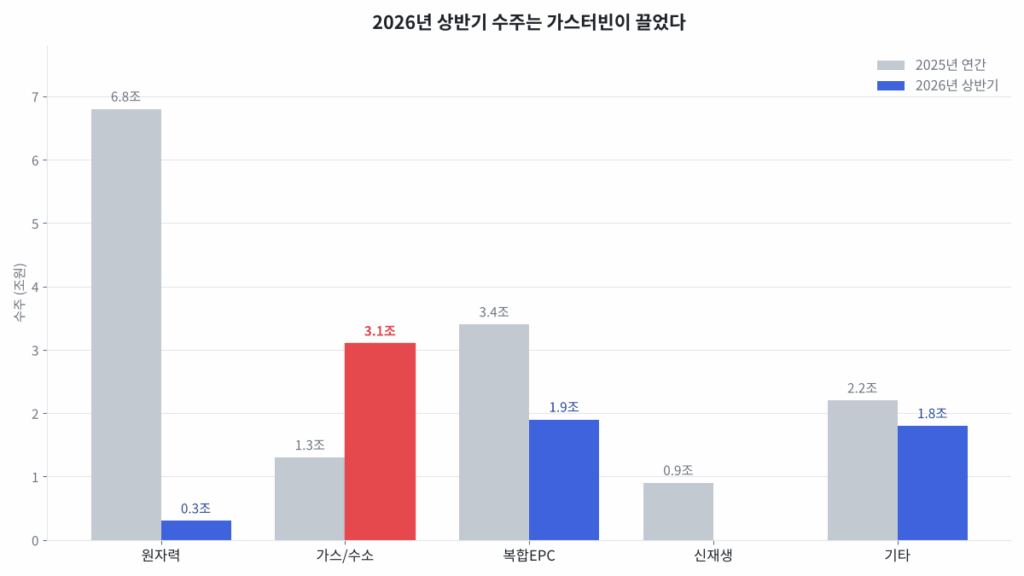
그런데 2026년은 다릅니다. ㈜두산 2분기 IR 자료에 두산에너빌리티 수주가 품목별로 쪼개져 있습니다.
| 구분 | 2025 연간 | 비중 | 2026 상반기 | 비중 |
|---|---|---|---|---|
| 원자력 | 6.8조 | 46.3% | 0.3조 | 4.2% |
| 가스/수소 | 1.3조 | 8.8% | 3.1조 | 43.7% |
| 복합EPC | 3.4조 | 23.1% | 1.9조 | 26.8% |
| 신재생 | 0.9조 | 6.1% | — | — |
| 기타 | 2.2조 | 15.0% | 1.8조 | 25.4% |
| 합계 | 14.7조 | 7.1조 |
가스터빈 수주가 반년 만에 전년 연간의 2.4배입니다. 원자력은 체코 건으로 6.8조를 찍은 뒤 상반기 0.3조로 사실상 멈췄습니다.
회사도 같은 페이지에 이렇게 적었습니다.
상반기 수주는 국내외 가스터빈 및 중동 가스복합 PJT 계약 등으로 7.1조원을 달성했으며, 하반기 체코 원전 시공 및 SMR기자재 계약을 포함한 핵심사업 수주를 통해 연간 수주 13.3조원 계획
— ㈜두산 2026년 2분기 경영실적, 주요 계열사 2분기 실적 – 두산에너빌리티(관리연결 기준)
AI라는 단어가 나오는 자리
그 가스터빈이 AI 데이터센터로 가는지가 다음 질문입니다.
반기보고서 전체에서 AI가 사업 수요와 함께 등장하는 자리는 한 곳입니다.
2026년 2분기는 AI 인프라 투자 증가와 미국-이란 전쟁으로 인한 공급망 이슈, 국내 반덤핑 관세 영향으로 품목별 상이한 움직임을 보였습니다.
— 두산에너빌리티 반기보고서, II. 사업의 내용 3. 원재료 및 생산설비 중 주요 가격변동원인
매출이 아니라 원재료 가격이 오른 이유로 적혀 있습니다. 철판과 봉형강, 고철 단가가 올랐다는 설명이 이어집니다.
공시가 가려 놓은 곳
가스터빈 계약은 공시에 체결 사실만 있습니다. 회사 연혁에 같은 문장이 두 번 나옵니다.
2025년 12월 — 두산 대형 가스터빈 패키지 공급계약 체결 (계약 상대 및 계약금액 공시 유보 중)
2026년 3월 — 두산 대형 가스터빈 패키지 공급계약 체결 (계약 상대 및 계약금액 공시 유보 중)
— 두산에너빌리티 반기보고서, I. 회사의 개요 중 회사의 연혁
2부에서 다룬 대한광통신은 864심 광케이블 공급계약을 금액과 상대방 성격까지 공개했습니다. 두산은 유보했습니다.
그런데 발주처 이름은 공개됐다
2026년 10월 6일 두산 뉴스룸이 가스터빈 출하를 알리면서 발주처를 밝혔습니다.
미국 인공지능(AI) 기업 스페이스XAI의 미국 내 에너지 인프라 구축 프로젝트에 활용될 예정
— 두산 뉴스룸, 2026년 10월 6일
출하 제품은 S2 380MW 가스터빈(DGT6-300H)입니다.
발주처가 미국 AI 기업이라는 점에서 이 물량의 방향은 AI입니다. 회사가 용도를 “에너지 인프라 구축 프로젝트”로만 적어 데이터센터라는 단어는 쓰지 않았지만, AI 기업이 380MW급 발전설비를 확보하는 이유를 달리 설명하기는 어렵습니다.
확인되지 않은 것은 방향이 아니라 규모입니다. 금액과 납기가 여전히 공시 유보여서, 이 발주가 실적에 얼마를 보태는지는 계산할 수 없습니다.
네 가지 조건과 현재 판정
AI 데이터센터 전력 수요와 가스터빈 병목이 이 회사의 실적으로 들어오려면 확인되어야 할 조건이 넷입니다.
| 조건 | 판정 | 근거 |
|---|---|---|
| ① 가스터빈 수주가 실제로 늘었는가 | 충족 | 가스/수소 수주 2025년 1.3조 → 2026년 상반기 3.1조 |
| ② 그 수주가 AI 수요와 연결되는가 | 충족 중 | 회사 공식 발표에 발주처가 미국 AI 기업으로 명시. 금액은 공시 유보 |
| ③ 늘어난 수주를 받을 생산능력이 있는가 | 충족 중 | 가스터빈 연간 능력 3,040MW로 2024년과 동일. 2028년까지 1조 8,847억원 투자 공시 |
| ④ 수주가 이익으로 바뀌고 있는가 | 충족 중 | 부문 영업이익률 2.4%(2025 상반기) → 3.7%(2026 상반기) |
②가 이 글의 축입니다. 발주가 늘어난 것도, 발주처가 AI 기업인 것도 확인됩니다. 기수도 외부 집계로는 파악됩니다. 확인되지 않는 것은 그 발주가 얼마짜리인가입니다. 금액이 공시되기 전까지는 실적 기여를 계산할 수 없습니다.
가스터빈 병목의 크기, 1위는 5.8년치
여기서 시야를 경쟁사로 넓혀야 합니다. 이 시장이 어떤 상태인지가 두산의 수주를 설명하기 때문입니다.
GE Vernova가 2026년 2분기 실적 발표에서 공개한 숫자입니다.
| 1분기 말 | 2분기 말 | |
|---|---|---|
| 가스 장비 수주잔고 | 44GW | 53GW |
| 슬롯 예약 계약 | 56GW | 63GW |
| 합계 | 100GW | 116GW |
2분기에만 신규 계약 20GW를 맺었고, 이 중 18GW가 슬롯 예약 계약입니다. 슬롯 예약 계약은 생산 라인의 자리를 미리 잡아 두는 계약으로, 발주처가 몇 년 뒤 물량을 확보하려고 줄을 선다는 뜻입니다.
회사는 연말까지 125GW 이상을 예상하면서 생산능력 확대 계획을 함께 밝혔습니다.
We now expect to have at least 125 GW of gas equipment under contract by year-end 2026. To meet this demand, we remain on track to deliver 20 GW of annual gas turbine output in the third quarter of 2026, with 24 GW in 2028, and we are implementing actions to produce 30 GW in 2030.
— GE Vernova 2026년 2분기 실적 보도자료, CEO Scott Strazik
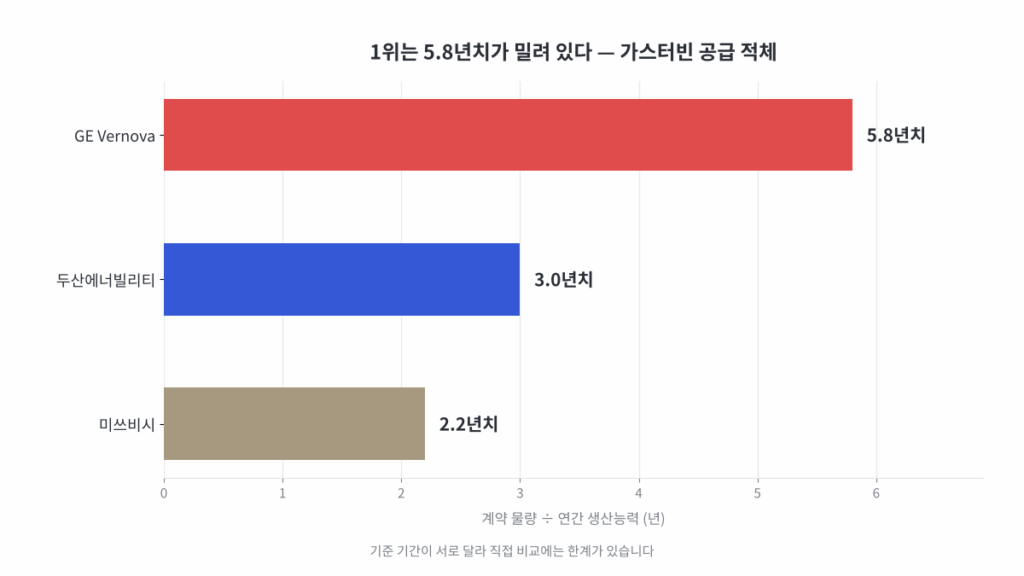
계약 물량 116GW를 연간 생산 20GW로 나누면 5.8년치입니다. 지금 주문해도 2032년에 받는다는 계산이 됩니다.
2위도 비슷합니다. 미쓰비시는 2026 회계연도 1분기 실적 설명회에서 대형 가스터빈 수주잔고가 35GW로 1년 전 23GW에서 늘었다고 밝혔습니다. 2025 회계연도 판매량은 35기, 16GW입니다. 생산능력을 2024년 대비 두 배로 늘리는 계획이 진행 중이라고 했습니다.
| 계약 물량 | 연간 생산·판매 | 몇 년치 | |
|---|---|---|---|
| GE Vernova | 116GW | 20GW | 5.8년 |
| 미쓰비시 | 35GW | 16GW | 2.2년 |
두산은 반년에 1.5년치를 받았다
이 시장에서 두산의 자리가 어디인지는 미국 수주 집계에 나옵니다. 시장조사기관 맥코이(McCoy)가 집계한 미국 대형 가스터빈 발주를 두 시점으로 놓으면 이렇습니다.
| 기업 | 2026년 1분기 | 2026년 상반기 |
|---|---|---|
| General Electric | 6기 (2위) | 13기 (1위) |
| 미쓰비시 | 4기 (3위) | 8기 (2위) |
| 두산에너빌리티 | 7기 (1위) | 7기 (3위) |
| 지멘스 에너지 | 1기 (4위) | 1기 (4위) |
| 합계 | 18기 | 29기 |
1분기에는 두산이 7기로 1위였습니다. 상반기 누적으로는 GE가 13기로 올라서고 두산은 3위가 됩니다.
두산의 기수가 두 집계에서 7기로 같은 이유는 미국 물량 7기가 2026년 3월에 몰려 체결됐기 때문입니다. 2분기에는 미국 집계에 잡힌 신규 발주가 없었습니다.
글로벌 시장에서는 GE 버노바와 미쓰비시, 지멘스 에너지 3사가 약 70%를 쥐고 있습니다. 미국 신규 발주에서는 순위가 다르게 나왔습니다.
두산 전체 수주는 이보다 많습니다. 미국 집계는 미국 발주만 세기 때문입니다.
| 항목 | 값 | 기준 |
|---|---|---|
| 가스터빈 연간 생산능력 | 3,040MW = 8기 | 380MW/호기 × 8호기, 반기보고서 산출근거 |
| 2026년 상반기 수주 | 12기 | 국내 5기 + 해외 7기 |
| 누적 수주 | 24기 | 2023년 1기, 2024년 4기, 2025년 7기, 2026년 상반기 12기 |
| 미국향 누적 수주 | 12기 | 2025년 5기 + 2026년 3월 7기 |
반년 동안 받은 12기는 1년 생산량의 1.5배입니다. 이 중 7기가 미국이고 5기는 국내입니다. 국내 5기가 AI 수요와 연결되는지는 공시상 확인되지 않습니다.
누적 24기는 연간 생산능력 기준 3.0년치입니다. 다만 GE의 116GW가 아직 인도하지 않은 계약 물량인 것과 달리, 두산의 24기는 2023년부터 받은 수주 누계여서 두 숫자를 같은 자로 비교할 수는 없습니다.
증설 계획은 공시에 연도별로 적혀 있습니다.
| 두산에너빌리티 부문 | 2026년 | 2027년 | 2028년 | 합계 |
|---|---|---|---|---|
| 공장 신증설·개보수 | 4,033억 | 5,687억 | 2,262억 | 1조 1,982억 |
| 기술개발 | 2,062억 | 1,212억 | 967억 | 4,242억 |
| 정보화·관리 | 956억 | 990억 | 678억 | 2,623억 |
| 소계 | 7,051억 | 7,889억 | 3,907억 | 1조 8,847억 |
공시에 있는 것은 금액과 연도이고, 증설 후 생산능력이 몇 기가 되는지는 공시에 없습니다. 2028년 연 12기 목표는 언론 보도 경유입니다. 12기면 4,560MW로 GE Vernova의 2028년 목표 24GW의 19% 수준입니다.
가격이 오르는 시장인데 이익률은 3.7%다
여기서 설명이 필요한 대목이 나옵니다. 1위가 5.8년치를 깔고 앉은 시장이면 판매자 쪽이 유리합니다. 그런데 두산에너빌리티 부문의 2026년 상반기 영업이익률은 3.7%입니다.
먼저 어느 숫자를 보는지 정해야 한다
두산에너빌리티의 연결 손익계산서를 그대로 보면 2026년 상반기 영업이익률은 6.1%입니다. 이 글이 쓰는 3.7%와 다릅니다. 연결에는 건설기계와 연료전지가 함께 들어 있기 때문입니다.
| 부문 | 2026년 상반기 영업이익 |
|---|---|
| 두산에너빌리티 | 1,544억 |
| 두산밥캣 | 4,987억 |
| 두산퓨얼셀 | −522억 |
| 기타 | 8억 |
| 부문 합계 | 6,018억 |
| 연결조정 | −540억 |
| 연결 영업이익 | 5,478억 |
발전설비 사업을 보려면 두산밥캣과 두산퓨얼셀을 빼야 하고, 그래서 이 글은 부문 기준 3.7%를 씁니다.
다만 부문을 떼어내도 가스터빈만 남지는 않습니다. 매출실적 표의 품목 란은 두산에너빌리티 부문을 이렇게 적고 있습니다.
NSSS, BOP, Turbine, 담수/수처리 설비, 플랜트설비 설치공사, 도로공사 등
— 두산에너빌리티 반기보고서, II. 사업의 내용 4. 매출 및 수주상황 가. 매출실적
원자력 주기기와 가스터빈, 담수설비, 토목·건축 공사가 한 부문에 묶여 있습니다. 공시에서 가스터빈만 떼어낸 매출과 이익률은 확인되지 않습니다. 3.7%가 공시로 내려갈 수 있는 가장 좁은 단위입니다.
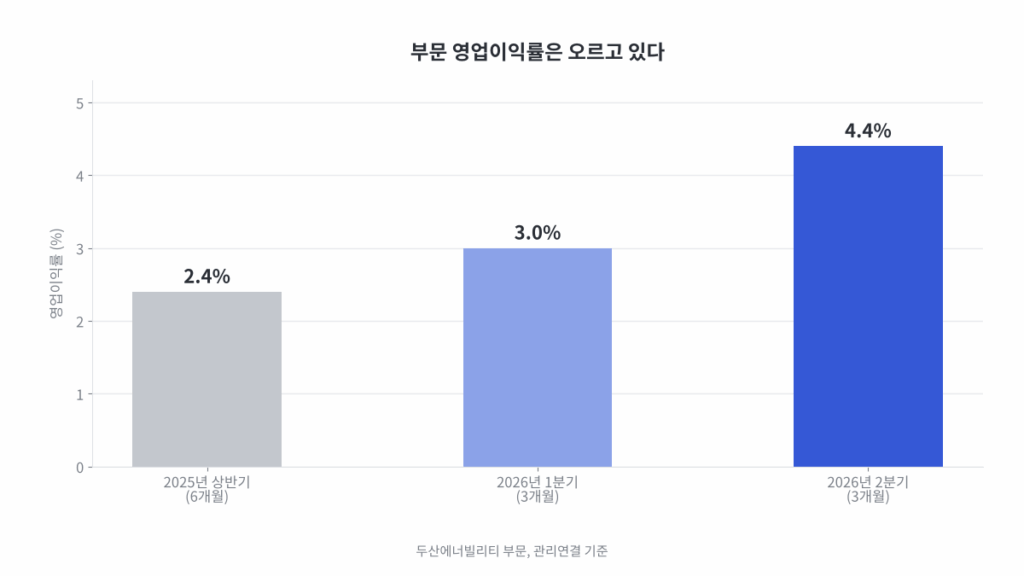
기간을 나눠 보면 방향이 보입니다.
| 기간 | 부문 매출 | 부문 영업이익 | 영업이익률 |
|---|---|---|---|
| 2025년 상반기 (6개월) | 3조 8,433억 | 910억 | 2.4% |
| 2026년 1분기 (3개월) | 1조 8,959억 | 570억 | 3.0% |
| 2026년 2분기 (3개월) | 2조 2,330억 | 974억 | 4.4% |
| 2026년 상반기 (6개월) | 4조 1,289억 | 1,544억 | 3.7% |
수주는 진행률만큼 매출이 된다
여기서 수익을 언제 인식하는지를 알아야 합니다. 주석에 기준이 적혀 있습니다.
당반기 중 연결실체가 원가기준 투입법을 적용하여 기간에 걸쳐 수익을 인식한 계약으로서 계약금액이 전기 매출액의 5% 이상인 주요 계약의 내역은 다음과 같습니다.
— 두산에너빌리티 반기보고서, 연결재무제표 주석 중 주요 수주계약 현황
선금을 얼마 받았는지가 아니라 원가를 얼마나 투입했는지로 매출이 잡힙니다. 수주잔고 27.50조 가운데 27.04조, 98.3%가 이 방식의 대상입니다.
그래서 계약별 진행률이 공시됩니다. 주요 계약 몇 건을 추리면 이렇습니다.
| 계약 | 계약일 | 공사기한 | 수주총액 | 진행률 |
|---|---|---|---|---|
| 체코 Dukovany 5,6 NSSS | 2025.12.15 | 2038.04.18 | 5.06조 | 6.4% |
| 신한울 3,4 원자로설비 | 2023.03.29 | 2033.10.31 | 2.39조 | 37.5% |
| El-Dabaa NPP | 2022.11.09 | 2029.04.08 | 2.47조 | 27.6% |
| O Mon 4 | 2025.06.06 | 2028.12.31 | 0.97조 | 22.0% |
| Misfah IPP | 2026.06.12 | 2029.04.01 | 1.01조 | 33.6% |
| Rumah1 Power Plant | 2024.11.30 | 2028.05.31 | 1.12조 | 77.1% |
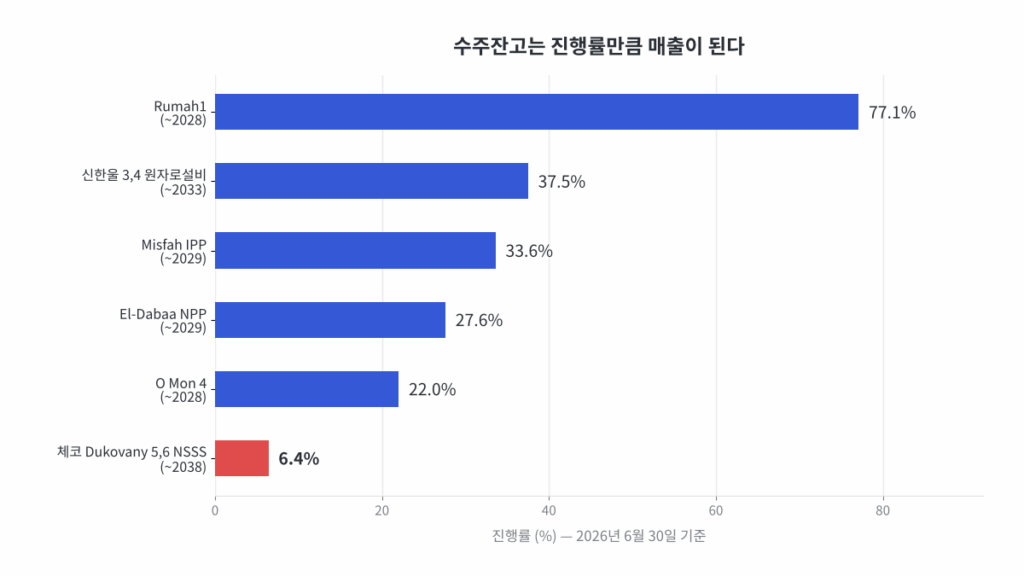
체코 원전은 2038년까지 걸쳐 있고 진행률이 6.4%입니다. 수주잔고 4.74조가 앞으로 약 11.8년에 나눠 들어옵니다. 수주잔고가 두꺼워도 매출로 바뀌는 속도가 느린 이유가 여기 있습니다.
반대로 Misfah IPP는 2026년 6월 12일 계약인데 반기말 진행률이 33.6%입니다. 진행기준에서는 신규 수주도 계약 직후부터 매출에 들어오기 시작합니다.
그래서 이익률을 어떻게 읽을 것인가
저는 이것을 과거 수주와 신규 수주가 섞여 있는 상태로 읽습니다. 수주잔고 27.50조에는 가스터빈 가격이 오르기 전에 받은 물량과 2026년에 받은 물량이 함께 있고, 진행률이 높은 과거 계약이 아직 매출의 큰 몫을 차지합니다. 2026년 신규 수주는 들어오기 시작했지만 진행률이 낮아 초기 기여가 작습니다.
이것은 가설이고 공시로 확인된 사실이 아닙니다. 회사는 2분기 이익률 개선의 이유를 “매출 증가 영향”으로만 적었고, 계약별 이익률은 공시되지 않습니다. 검증 방법은 분기별 이익률이 계속 오르는지 보는 것이고, 첫 확인 시점은 3분기보고서입니다.
한 가지 더 있습니다. 같은 주석에 이런 단서가 붙어 있습니다.
발주처와의 계약에 의한 비공개사항에 해당하며, 이를 공개할 경우 회사에 현저한 손실을 초래할 가능성이 있어 1건의 계약에 대하여 해당 항목의 공시를 생략하였습니다.
— 두산에너빌리티 반기보고서, 연결재무제표 주석 중 주요 수주계약 현황 주2
전기 매출액의 5%를 넘는 계약 가운데 한 건이 재무제표 주석에서도 가려져 있습니다. 그 계약이 무엇인지는 공시상 확인되지 않습니다.
생산능력이 그은 상한선
증설 전까지 부문 실적이 어디까지 갈 수 있는지는 생산능력이 정합니다. 2026년 상반기 터빈·원자력 부문 평균가동률은 80.0%이고, 가동률 100%가 증설 없이 도달 가능한 상한입니다.
| 이익률 3.7% | 이익률 4.4% | |
|---|---|---|
| 가동률 80% (매출 8.31조) | 3,075억원 | 3,657억원 |
| 가동률 100% (매출 10.39조) | 3,844억원 | 4,572억원 |
증설 전까지는 공장을 꽉 채우고 2분기 이익률을 유지해도 부문 영업이익 연 4,572억원이 상한입니다. 2027년까지 생산능력이 같으므로 상한선도 같습니다.
같은 영업이익, 두 배 넘는 시가총액
피어를 하나 놓겠습니다. 3부에서 송배전 섹터로 분류했던 HD현대일렉트릭이고, 두 회사 모두 2026년 반기보고서 원문을 읽었습니다.
| 두산에너빌리티 | HD현대일렉트릭 | |
|---|---|---|
| 반기 매출 | 4.16조 (부문) / 8.99조 (연결) | 2.18조 |
| 반기 영업이익 | 1,544억 (부문) / 5,478억 (연결) | 5,453억 |
| 영업이익률 | 3.7% (부문) | 25.0% |
| 수주잔고 | 27.50조 | 12.31조 |
| 수주잔고 ÷ 연율매출 | 3.3배 | 2.8배 |
| 매출처 실명 공시 | 공개 유보 | NextEra Energy 15.9%, 사우디 전력청 5.0% |
| 사업의 내용에 AI·데이터센터 | 1회 (원재료 가격 상승 요인) | 6회 (수요 확대 요인) |
| 시가총액 | 55.4조 | 25.7조 |
연율로 환산한 연결 영업이익이 두산 1.10조, HD현대일렉트릭 1.09조로 거의 같습니다. 시가총액은 55.4조와 25.7조입니다.
| 시가총액 | 연율 연결 영업이익 | 배수 | |
|---|---|---|---|
| 두산에너빌리티 | 55.4조 | 1.10조 | 50.6배 |
| HD현대일렉트릭 | 25.7조 | 1.09조 | 23.6배 |
| HD현대일렉트릭 배수를 두산에 적용 | 55.4조 | 2.35조 | 23.6배 |
여기에는 단서를 둘 붙여야 합니다.
첫째, 두산에너빌리티 연결 영업이익의 대부분은 발전설비가 아닙니다. 부문별로 두산에너빌리티 1,544억, 두산밥캣 4,987억, 두산퓨얼셀 −522억으로 부문 합계 기준 두산밥캣이 83%입니다. 그리고 두산에너빌리티가 보유한 두산밥캣 지분율은 48.23%입니다.
둘째, 두 회사는 사업 구성이 다릅니다. HD현대일렉트릭은 전기전자 단일 부문이고, 두산에너빌리티 연결에는 건설기계가 매출의 52.25%를 차지합니다. 배수를 그대로 비교할 수 있는 관계가 아닙니다.
가스터빈 병목 판정이 뒤집히는 경우
첫째, 가스터빈 수주가 AI와 무관할 수 있습니다. IR 자료는 상반기 수주를 “국내외 가스터빈 및 중동 가스복합 PJT 계약 등”으로 적었습니다. 중동 가스복합은 AI 데이터센터와 관계가 없습니다. 미국 7기와 국내 5기로 기수는 나뉘지만, 금액 기준으로 3.1조가 어떻게 갈리는지는 공시상 확인되지 않습니다.
둘째, 방향이 맞아도 규모를 모릅니다. 기수는 외부 집계로 7기가 파악되지만 금액이 공시 유보여서, 상반기 가스/수소 수주 3.1조 가운데 AI 기업향이 얼마인지 계산할 수 없습니다. 방향이 맞다는 것과 실적에 의미 있는 규모라는 것은 다른 문제입니다.
셋째, 생산능력이 상한을 그어 놓았습니다. 수주잔고가 더 늘어도 증설 전에는 부문 영업이익 연 4,572억원을 넘기 어렵습니다. 2028년 연 12기 목표는 공시가 아니라 보도이고, 투자 집행이 지연되면 상한선이 유지됩니다.
넷째, 연결 이익의 83%가 건설기계입니다. 두산밥캣의 2026년 2분기 영업이익률은 11.9%로 전년 동기 9.3% 대비 올랐는데, IR은 그 이유를 “관세 환급 영향”으로 적었습니다. 발전설비 업황과 무관한 요인이 연결 이익을 움직입니다.
다섯째, 경쟁사의 증설이 가스터빈 병목을 풀 수 있습니다. GE Vernova는 2030년 30GW, 미쓰비시는 2024년 대비 두 배를 목표로 증설 중입니다. 공급이 늘면 후발주자에게 넘어오던 물량이 줄어듭니다.
여섯째, 이 글은 적은 관측으로 방향을 말하고 있습니다. 가스/수소 수주 3.1조는 반기 한 번의 값이고, 2025년 원자력 6.8조도 체코 한 건에 쏠린 값이었습니다.
미국 수주는 더 분명합니다. 두산의 기수가 1분기 집계와 상반기 집계에서 7기로 같습니다. 1분기에 몰아서 받고 2분기에는 집계에 잡힌 물량이 없었을 가능성이 있습니다. 두 집계의 대상 범위가 달라 단정할 수는 없지만, 분기 하나의 성적을 추세로 읽으면 안 되는 이유입니다.
11월 중순에 확인할 것
| 조건 | 확인할 공시 | 시점 | 판정이 바뀌는 기준 |
|---|---|---|---|
| ① 가스터빈 수주 | 2026년 3분기보고서 | 2026년 11월 중순 | 수주잔고가 27.5조에서 더 느는지. 회사 연간 계획은 13.3조 |
| ② AI 수요 연결 | 주요경영사항 공시 또는 2026년 사업보고서 | 수시 / 2027년 3월 | 가스터빈 계약의 금액 유보가 풀리는지. 금액이 공시되면 ‘충족’으로 올림 |
| ③ 생산능력 | 2026년 사업보고서 | 2027년 3월 | 가스터빈 생산능력이 3,040MW에서 느는지 |
| ④ 이익률 | 2026년 3분기보고서 | 2026년 11월 중순 | 부문 영업이익률이 4.4%를 넘는지. 넘으면 시나리오 상단을 올림 |
가스터빈 병목에 대한 재검증은 3분기보고서 제출일에 모아서 하겠습니다.
데이터 기준일과 출처
1) 기준일
주가와 시가총액은 2026년 9월 17일 종가 기준입니다. 손익은 2026년 1~6월 누적, 수주잔고와 재무상태는 2026년 6월 30일 기준입니다. GE Vernova는 2026년 6월 30일, 미쓰비시는 2026 회계연도 1분기(3~6월) 기준입니다.
2) 1차 자료
- 두산에너빌리티 사업보고서, 2026년 3월 20일 제출, 2025년 12월 31일 기준
- 두산에너빌리티 반기보고서, 2026년 8월 14일 제출, 2026년 6월 30일 기준
- HD현대일렉트릭 반기보고서, 2026년 8월 14일 제출, 2026년 6월 30일 기준
- ㈜두산 2026년 2분기 경영실적 IR 자료. 두산에너빌리티 수치는 관리연결 기준으로 반기보고서의 연결 기준과 회계 기준이 다릅니다
- GE Vernova 2026년 2분기 실적 보도자료, 2026년 6월 30일 기준
- 두산 뉴스룸, 2026년 10월 6일, 가스터빈 출하 발표
- 주가는 한국거래소 종가
3) 2차 자료
- 헤럴드경제, 2026년 9월 25일. 맥코이 집계의 2026년 상반기 미국 대형 가스터빈 수주 순위(215MW 이상, 29기 기준)
- CEO스코어데일리, 2026년 8월 19일. 맥코이 집계의 2026년 1분기 미국 대형 가스터빈 수주 순위(H급, 18기 기준)
- 뉴스핌, 2026년 9월 2일. 두산에너빌리티 가스터빈 누적 수주 기수와 2028년 생산능력 목표
- Utility Dive, 2026년 8월 13일. 미쓰비시 대형 가스터빈 수주잔고
4) 확인하지 못한 것
- 가스터빈 공급계약의 계약금액. 공시상 “공시 유보 중”으로 기재돼 실적 기여 규모를 계산할 수 없습니다
- 2026년 상반기 국내 수주 5기의 용도. AI 수요와 연결되는지는 공시상 확인되지 않습니다
- 주요 수주계약 현황에서 공시가 생략된 1건의 내용. 발주처와의 비공개 약정으로 주석에서 제외됐습니다
- 계약별 이익률. 진행률은 공시되지만 계약마다 얼마를 남기는지는 공시되지 않습니다
- 누적 수주 24기 가운데 인도가 끝난 기수. 미인도 잔량이 공시되지 않아 GE·미쓰비시의 계약 물량과 같은 기준으로 비교할 수 없습니다
- 증설 후 가스터빈 생산능력. 2028년 연 12기 목표는 보도 경유이며 공시에 없습니다
- 2026년 상반기 가스/수소 수주 3.1조의 발주처별 내역
이전 글: AI 밸류체인 12개 섹터, 아직 덜 온 곳은 어디인가
이 글은 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다. 과거 수익률은 미래 수익률을 보장하지 않습니다.