[고지] 작성 시점 기준으로 필자는 본문에 언급된 종목 중 엘앤에프를 보유하고 있습니다. 엘앤에프는 이 글의 핵심 분석 대상 중 하나입니다. 필자는 사전 예고 없이 보유 종목을 매수·매도할 수 있습니다. 이 글은 특정 종목의 매수·매도를 권유하지 않으며, 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 주가는 2026년 10월 19일 종가 기준입니다.
연재 목차
- 1부: 2차전지 3사 주가, ESS 수주는 셋 다 있었는데 왜 갈렸나
- 2부: 엘앤에프·에코프로비엠·포스코퓨처엠, ESS 계약과 실적은 달랐다 ← 지금 읽는 글
- 3부: ESS와 전기차 밸류체인, 돈이 머무는 자리는 어디인가 (예정)
이 글의 요약은 세 문장입니다.
- ESS·LFP 양극재 계약을 공시한 회사는 엘앤에프(2건, 1조 7,685억원)와 포스코퓨처엠(LFP 2건, 7조 1,257억원)이고, 2026년 6월 30일 기준 공시에서 이 계약들의 판매 실적은 확인되지 않습니다.
- 에코프로비엠 ESS 매출은 계약 공시 없이 분기 수치로 확인되며, 그 매출은 2025년 3분기 1,654억원에서 2026년 2분기 453억원으로 72.6% 줄었습니다.
- 2026년 10월 19일 배터리 6개사는 계약 유무와 관계없이 7.2~11.7% 함께 올랐고, 주가는 계약 공시보다 업종 전체의 움직임에 가까웠습니다.
네 회사를 한 표로 보면 다음과 같습니다.
| 회사 | 계약 공시 | 6월 30일 기준 실적 | 다음 확인 |
|---|---|---|---|
| 엘앤에프 | ESS용 LFP 1조 6,067억원 외 1건 | 기납품액 “-“ | 3분기보고서 기납품액(11월 중순) |
| 포스코퓨처엠 | LFP 2건 7조 1,257억원, ESS 미기재 | ESS 비중 공시 없음 | 3분기보고서 계약 표(11월 중순) |
| 에코프로비엠 | 없음 | ESS 매출 453억원(2분기, 정점 대비 -72.6%) | 3분기 IR Book ESS 매출(11월) |
| 에코프로 | 전구체·환경설비만 | ESS 매출 공시 없음 | LFP 준양산 라인 고객 계약 |
자료: 각 사 단일판매ㆍ공급계약 공시, 2026년 반기보고서, 에코프로비엠 IR Book 기준 필자 정리.
2023년과 2026년, 양극재 주가가 선 자리
2023년에는 양극재 회사가 셀 회사보다 훨씬 많이 올랐고, 2026년에는 순서가 뒤집혔습니다.
| 회사 | 2023.1.2 ~7.25 | 2025.5.23 ~10.29 | 2025.12.30 ~2026.10.19 |
|---|---|---|---|
| 에코프로 | +1,075.5% | +136.9% | -0.4% |
| 에코프로비엠 | +394.6% | +105.4% | -19.7% |
| 엘앤에프 | +49.9% | +206.3% | +5.6% |
| 포스코퓨처엠 | +212.3% | +141.7% | +1.8% |
| 삼성SDI | +18.3% | +106.6% | +119.7% |
| LG에너지솔루션 | +33.2% | +91.8% | +17.2% |
| 코스피 | +18.5% | +57.4% | +36.9% |
| 코스닥 | +40.0% | +25.9% | -12.6% |
자료: 한국거래소(KRX) 개별종목 시세(수정종가), 한국은행 ECOS 주식시장(일) 기준 자체 계산. 2023년 7월 25일은 에코프로·에코프로비엠·포스코퓨처엠의 2023년 최고 종가일이고, 엘앤에프의 2023년 최고 종가는 4월 19일입니다.
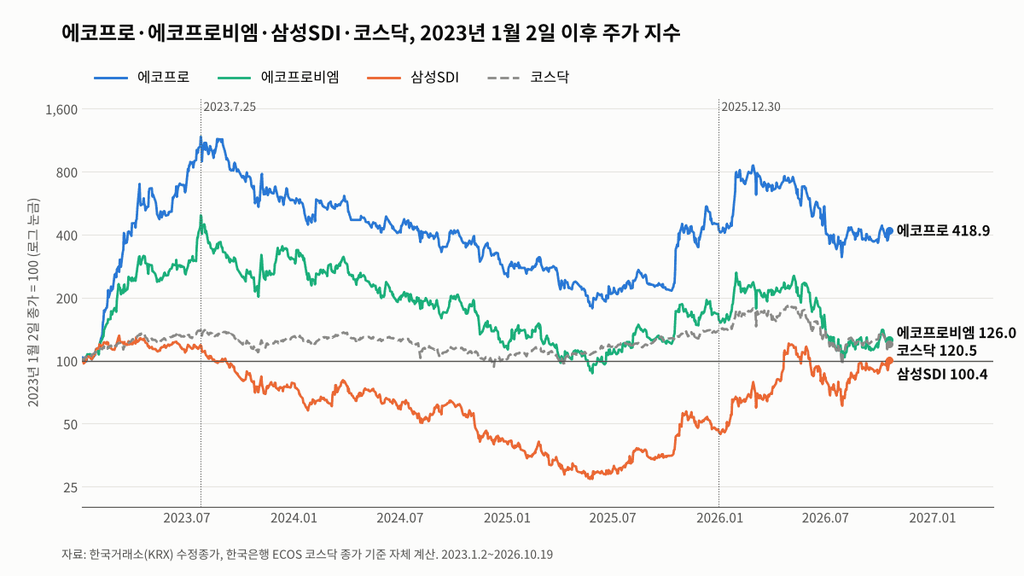
2023년 랠리 때 에코프로비엠 연결 매출은 2022년 5조 3,576억원에서 2023년 6조 9,009억원으로 늘었지만, 2025년에는 2조 5,316억원으로 줄었습니다.
주가가 움직이는 방식도 달라졌습니다. 셀 2사와 에코프로의 일간수익률 상관계수는 2023년 1~7월 0.37~0.48에서 2026년 1월 2일~10월 19일 0.73~0.76으로 높아졌습니다. 2023년에는 에코프로가 셀 회사와 따로 움직였지만, 2026년에는 2차전지 업종이 한 덩어리로 움직였습니다.
일간수익률 상관계수는 두 종목의 하루 등락률이 얼마나 같은 방향, 비슷한 크기로 움직였는지를 -1에서 1 사이로 나타낸 값으로, 1에 가까울수록 함께 움직였다는 뜻이며 주가가 올랐는지 내렸는지와는 관계가 없습니다.
ESS 양극재 계약은 LFP였고, 계약을 공시한 회사는 둘이다
언론은 2025년 10월 에코프로 급등을 AI 데이터센터용 ESS 수요로 설명했습니다. 그러나 1부에서 확인한 ESS 배터리 계약은 LFP였고, 이번 사이클에 LFP 양극재 공급계약을 공시한 회사는 엘앤에프와 포스코퓨처엠입니다.
| 회사 | 계약상대 | 공시일 | LFP 계약금액 | 기간 | 공시에 ESS 기재 |
|---|---|---|---|---|---|
| 엘앤에프 | 삼성SDI | 2026.3.24 | 1조 6,067억원 | 2026.3.30~2029.12.31 | 기재 |
| 엘앤에프 | SK온 | 2026.9.17 | 1,617억원 | 2026.9.17~2028.12.31 | 미기재(SK온 발표: 서산·조지아 ESS용) |
| 포스코퓨처엠 | SK온 | 2026.9.22 | 1조 742억원 | 2027.1.1~2029.12.31 | 미기재(SK온 발표: 조지아 ESS용) |
| 포스코퓨처엠 | 삼성SDI | 2026.10.6(정정) | 6조 515억원 | 계약 전체 2023.1.30~2032.12.31 | 미기재 |
자료: 엘앤에프·포스코퓨처엠 단일판매ㆍ공급계약체결 공시(정정 포함), 각 공시일 기준. SK온 발표는 언론 보도 기준입니다.
-.상기 계약 금액은 총 3년간 ESS 용 LFP 양극재 공급에 대한 USD 1,074,800,000.00 규모의 계약이며, 2026년 3월 23일 최초 고시환율 1,494.90 원을 적용하여 계산하였습니다.
— 엘앤에프 단일판매ㆍ공급계약체결(2026.03.24), 9. 기타 투자판단과 관련한 중요사항
삼성SDI 계약금액 1조 6,067억원은 엘앤에프 2024년 매출의 84.23%입니다. 공시대로 3년에 나누면 연평균 약 5,356억원으로, 엘앤에프 2025년 매출(2조 1,549억원)의 약 24.9%입니다. 다만 확정물량은 매해 25% 수준에서 가감될 수 있습니다. SK온 계약은 최소 구매 의무 수량 기준 금액입니다.
포스코퓨처엠의 삼성SDI 건은 LFP가 늘어난 공시이면서 계약 총액이 줄어든 공시이기도 합니다.
– 본 정정공시는 NCA양극소재 계약물량 일부를 LFP양극소재로 전환하기로 한 양사 합의를 반영하였음. – 이는 LFP양극소재가 신규 추가되는 제품믹스의 전환이며, 합산 공급물량은 최초 계약물량 대비 증가하는 구조임. – ‘2.계약내역’의 ‘계약금액(원)’은 리튬가격 연동 판매단가를 적용하여 산정되는데, 최초 계약당시 대비 현재 리튬가격의 하락으로 인해 판매단가가 하락하면서 감소하였음.
— 포스코퓨처엠 [정정]단일판매ㆍ공급계약체결(2026.10.06), 9. 기타 투자판단과 관련한 중요사항
계약 총액은 40조 261억원에서 21조 2,479억원으로 46.9% 줄었고, 그 안에서 NCA가 15조 1,964억원, LFP가 6조 515억원입니다. 계약명도 “전기차용 하이니켈계 NCA 양극소재 중장기 공급계약 체결”에서 “배터리용 소재 중장기 공급계약 체결”로 바뀌었고, 양사가 LFP 외 다른 소재로의 추가 대체도 협의 중이라고 적었습니다. 공시에는 LFP분의 공급 시작 시점과 용도가 적혀 있지 않습니다. 회사는 앞서 2026년 8월 6일 국내 배터리 업체와 2027년부터 2032년까지 LFP 양극재 19만톤 이상을 공급하기로 합의했다고 발표하면서 용도를 북미 ESS 수요 대응으로 밝혔습니다. 이 합의가 10월 6일 정정 공시의 LFP분과 같은 계약인지는 공시상 확인되지 않습니다.
계약 공시와 판매 실적 사이의 시차
판정 기준은 두 가지입니다.
| 항목 | 충족 | 충족 중 | 근거 없음 |
|---|---|---|---|
| 계약 공시 | 공시에 ESS용 양극재 계약이 적혀 있음 | LFP 양극재 계약만 있고 ESS 용도는 공시에 없음 | 계약 공시 없음 |
| 판매 진행(2026.6.30 기준) | 공시 또는 회사 IR에 ESS용 양극재 매출이 수치로 나옴 | 계약의 기납품액만 나오고 용도별 분리가 없음 | 둘 다 확인되지 않음 |
자료: 필자 판정 기준.
이 기준으로 네 회사를 나누면 계약이 있는 회사와 매출이 있는 회사가 갈립니다.
| 회사 | 계약 공시 | 판매 진행 | 근거 |
|---|---|---|---|
| 엘앤에프 | 충족 | 근거 없음 | 삼성SDI ESS용 LFP 계약 공시. 같은 계약의 반기 수주상황 기납품액은 “-“(2026.6.30) |
| 포스코퓨처엠 | 충족 중 | 근거 없음 | 공시에 ESS가 적힌 유일한 계약(2022년, 솔라엣지 테크놀로지스 코리아)은 2025년 8월 8일 해지. 현재 LFP 계약 2건은 ESS 미기재. 용도별 매출과 ESS 비중은 공시상 확인되지 않음 |
| 에코프로비엠 | 근거 없음 | 충족 | 2025년 4월~2026년 10월 단일판매·공급계약 공시 0건. 회사 IR에 ESS 분기 매출 수치 있음 |
| 에코프로 | 근거 없음 | 근거 없음 | 자회사 공급계약 공시 4건(2025.6~2026.3)은 전구체·환경설비. ESS 매출은 공시상 확인되지 않음 |
자료: 엘앤에프·포스코퓨처엠·에코프로·에코프로비엠 2026년 반기보고서, 각 사 공시와 DART 공시목록, 에코프로비엠 IR Book 기준 필자 판정.
판매 근거가 없는 이유를 공시는 직접 말하지 않지만, 공급 시작일과 보고서 기준일을 나란히 놓으면 시차가 보입니다.
| 계약 | 공시상 공급 시작 | 2026.6.30 기준 기납품액 |
|---|---|---|
| 엘앤에프–삼성SDI LFP | 2026.3.30 | “-“(반기 수주상황 표) |
| 엘앤에프–SK온 LFP | 2026.9.17 | 기준일 이후 계약 |
| 포스코퓨처엠–SK온 LFP | 2027.1.1 | 기준일 이후 계약 |
| 포스코퓨처엠–삼성SDI(NCA에서 일부 LFP 전환) | LFP분 시작 시점 공시상 확인되지 않음 | 계약 전체 누적판매 9,178.5억원(정정 후 총액의 4.3%), LFP분 구분 공시상 확인되지 않음 |
자료: 각 사 단일판매ㆍ공급계약체결 공시, 엘앤에프·포스코퓨처엠 2026년 반기보고서(2026.6.30 기준) 계약 진행상황·수주상황 표. 정정 후 총액 대비 비율은 자체 계산.
생산설비도 같은 방향입니다. 엘앤에프는 LFP 생산능력을 2026년 연 3만톤, 2027년 2분기 연 6만톤으로 제시했고(회사 발표), 2026년 매출에서 LFP 비중을 4%로 표시했습니다. 이 4%와 6월 30일 기납품액 “-“의 관계는 공시상 확인되지 않습니다. 포스코퓨처엠은 2026년 9월 21일 회사 발표 자료에서 LFP 라인 전환의 양산 시작을 2026년 4분기, 신규 합작 공장을 2027년 하반기로 제시했습니다. 2026년 2분기 엘앤에프 출하의 88%는 하이니켈 제품이었습니다.
에코프로비엠 ESS 매출은 계약 공시 없이 있었다
에코프로비엠은 ESS 계약을 공시하지 않았지만, 에코프로비엠 ESS 매출은 회사 IR Book에 분기 수치로 나옵니다.
| 분기 | ESS 매출 | 전체 매출 | ESS 비중 | 전분기 대비 |
|---|---|---|---|---|
| 2024년 3분기 | 1,612억원 | 5,219억원 | 30.9% | – |
| 2025년 1분기 | 407억원 | 6,298억원 | 6.5% | – |
| 2025년 2분기 | 814억원 | 7,797억원 | 10.4% | +100.0% |
| 2025년 3분기 | 1,654억원 | 6,253억원 | 26.5% | +103.2% |
| 2025년 4분기 | 946억원 | 4,970억원 | 19.0% | -42.8% |
| 2026년 1분기 | 979억원 | 6,054억원 | 16.2% | +3.5% |
| 2026년 2분기 | 453억원 | 5,767억원 | 7.9% | -53.7% |
자료: 에코프로비엠 IR Book(2025년 3분기, 2026년 1분기, 2026년 2분기) 품목별 매출 표, 비중·증감률은 자체 계산. 2026년 상반기 ESS 매출은 1,432억원으로 상반기 매출(1조 1,821억원)의 12.1%입니다.
2025년 3분기 1,654억원은 2024년 3분기(1,612억원)와 비슷한 수준이어서 새로 생긴 매출이라기보다 변동 폭이 큰 매출에 가깝습니다. 2026년 2분기 감소에 대해 회사는 IR Book에 이렇게 적었습니다.
고객사 유럽 EV 向 물량 정체, 미국 ESS 向 물량 이원화에 따라 EV(+1%), ESS(-54%) 마감
— 에코프로비엠 2026년 2분기 IR Book, 품목별 ‘26.2Q 매출 QoQ
이 ESS 제품은 LFP가 아니라 하이니켈 NCA 계열로 알려져 있습니다(회사 발표, 헤럴드경제·경북도민일보 2025년 11월 4일). 에코프로비엠 반기보고서도 주요 제품을 이렇게 적었습니다.
당사의 주요 제품은 니켈 함량 80% 이상인 하이니켈계 NCA 및 NCM 양극활 물질로서, 고객사의 요구 조건에 따라 전기 자동차 (EV), 전동 공구 (Power Tool), 에너지 저장 장치 (ESS) 등 다양한 어플리케이션에 적용됩니다.
— 에코프로비엠 2026년 반기보고서, I. 회사의 개요
ESS도 적용처에 들어 있지만, 이번 미국 ESS 계약들이 쓰는 LFP와는 다른 화학계입니다. 에코프로비엠이 이번에 조달한 자금도 LFP로 가지 않습니다.
| 항목 | 내용 |
|---|---|
| 신주 | 9,900,990주(증자 전 발행주식의 10.1%) |
| 확정 발행가 | 89,500원 |
| 조달 금액 | 8,861억원(당초 계획 약 1.2조원) |
| 사용처 1 | 인도네시아 BNSI 제련소 지분 취득 목적 SPV 투자 7,650억원 |
| 사용처 2 | 헝가리 법인 양산에 따른 운영자금 및 잔여 투자비 1,211억원 |
자료: 에코프로비엠 [발행조건확정]증권신고서(지분증권)·[기재정정]주요사항보고서(유상증자결정), 2026년 10월 13일. 원화 금액은 회사가 원/달러 1,500원으로 환산한 값입니다.
10월 19일, 계약 유무와 관계없이 함께 올랐다
2026년 10월 19일에는 계약 공시가 있는 회사도, 없는 회사도 비슷하게 올랐습니다.
| 회사 | ESS·LFP 양극재 계약 공시 | 10월 19일 등락률 |
|---|---|---|
| 삼성SDI | 해당 없음(셀) | +11.7% |
| 에코프로 | 근거 없음 | +11.2% |
| 포스코퓨처엠 | 있음 | +10.9% |
| 에코프로비엠 | 근거 없음 | +8.3% |
| 엘앤에프 | 있음 | +7.3% |
| LG에너지솔루션 | 해당 없음(셀) | +7.2% |
| 코스피 | – | +1.8% |
| 코스닥 | – | +1.8% |
자료: 한국거래소(KRX) 수정종가, 한국은행 ECOS 지수 종가 기준 자체 계산.
코스피는 10월 8일 6,625.93에서 10월 16일 5,668.05로 14.5% 내린 뒤 10월 19일 5,768.01로 올랐습니다. 한국경제는 같은 날 배터리주 급등을 중국 ESS 업체의 미국 철수 소식과 연결해 전했습니다. 이 보도의 사실 여부는 확인하지 못했습니다. 이 글은 이날 상승을 포함해 주가가 움직인 원인을 판정하지 않고, 공시로 확인되는 것만 나눕니다. 확인할 수 있는 것은 계약이 있는 두 회사와 없는 두 회사가 모두 7~11% 올랐고, 2026년 일간수익률 상관계수가 에코프로와 에코프로비엠 0.92, 에코프로와 포스코퓨처엠 0.85, 에코프로와 엘앤에프 0.73이라는 점입니다.
논리와 주가가 엇갈린 두 경우
여기서 논리는 ‘ESS 양극재 계약이 주가의 근거가 된다’는 시장의 설명입니다. 위 판정표 기준으로 두 반례를 골랐습니다.
첫 번째는 논리에 맞는데 덜 오른 경우입니다. 엘앤에프는 계약 공시가 ‘충족’인 회사이지만 2025년 12월 30일부터 2026년 10월 19일까지 5.6% 올라 코스피(+36.9%)보다 31.3%p 낮았습니다. 계약 소식에는 분명히 반응했습니다.
| 날짜 | 엘앤에프 | 코스피 | 코스닥 | 그날 |
|---|---|---|---|---|
| 2026.3.23 | 0.0% | -6.5% | -5.6% | 계약 체결일 |
| 2026.3.24 | +11.5% | +2.7% | +2.2% | 단일판매·공급계약 공시 |
| 2026.3.25 | +16.2% | +1.6% | +3.4% |
자료: 한국거래소(KRX) 수정종가, 한국은행 ECOS 지수 종가 기준 자체 계산.
같은 기간 엘앤에프에는 계약 공시 외에 정정과 미확정 공시도 있었습니다.
| 날짜 | 공시 | 내용 |
|---|---|---|
| 2025.12.29(사실확인일) | 투자판단 관련 주요경영사항(정정) | 한 계약의 금액이 3조 8,347억원에서 9,730,316원으로 정정. 사유 “공급 물량 변경에 따른 계약금액 정정”, 상대방은 공시에 적혀 있지 않음 |
| 2026.3.17 | 투자판단 관련 주요경영사항 | 9조 2,383억원 계약의 상대방이 파산 절차에 들어가 계약금액 변동 예상 |
| 2026.10.7 | 풍문 또는 보도에 대한 해명(미확정) | 전환사채 포함 자금조달 검토 보도에 대한 해명, 확정된 사항 없음, 재공시 예정일 2027년 1월 6일 |
| 2026.10.14 | 풍문 또는 보도에 대한 해명(미확정) | LG에너지솔루션과의 LFP 공급계약 보도에 대해 협의를 진행 중이나 확정된 사항 없음, 재공시 예정일 2026년 11월 13일 |
자료: 엘앤에프 공시 각 건. 12월 29일 정정 다음 거래일인 12월 30일에 엘앤에프는 -9.85%, 코스피는 -0.15%, 코스닥은 -0.76%였고, 위 연초 대비 수익률의 기준일 종가가 이 하락 뒤의 값입니다.
-. 향후 인수 계약에 따라 권리 의무에 대한 변동 발생 가능성이 있으며 당사 계약에 중요한 변동사항(계약금액의 변동 등)이 발생할 것으로 예상되므로 투자판단에 유의하시기 바랍니다.
— 엘앤에프 투자판단 관련 주요경영사항(2026.03.17), 4. 기타 투자판단과 관련한 중요사항
9조 2,383억원 계약은 반기보고서에 적힌 수주잔고 합계 23조 3,547억원(금액 비공개인 2025년 3월 계약 제외)의 약 40%입니다.
두 번째는 논리에 맞지 않는데 오른 경우입니다. 포스코퓨처엠은 2025년 5월 23일부터 10월 29일까지 141.7% 올랐습니다(코스피 +57.4%). 이 구간에서 판정 기준으로 본 포스코퓨처엠은 다음과 같았습니다.
| 항목 | 2025년 구간의 공시 | 근거 |
|---|---|---|
| ESS용 계약 | 2022년 ESS용 계약(1조 517억원) 누적 이행 1,067억원(10.1%), 2025년 상반기 판매 “-“. 2025년 8월 8일 해지 합의, 사유 “거래상대방의 ESS 사업부문 종료로 양사 합의에 의한 계약해지” | 2025년 반기보고서 계약 진행상황 표, 단일판매ㆍ공급계약 해지 공시(2025.8.11, 계약상대는 2026.8.21 정정 공시로 공개) |
| LFP 양극재 계약 | 이 구간에는 공시상 확인되지 않음(이 글이 확인한 LFP 계약 공시는 2026.9.22부터) | 2025년 반기보고서, DART 공시 |
| 양극재 분기 매출 | 2025년 2분기 2,732억원 → 3분기 5,080억원(+85.9%) | 2025년 실적발표 자료. 용도별 분리는 공시상 확인되지 않음 |
자료: 포스코퓨처엠 2025년 반기보고서, 단일판매ㆍ공급계약 해지(2025.8.11)·[정정](2026.8.21), 2025년 2분기·3분기 실적 자료 기준 자체 계산.
주가가 141.7% 오른 구간의 한가운데에서, 공시에 ESS가 적힌 포스코퓨처엠의 유일한 계약은 상대방의 ESS 사업 종료로 해지됐습니다. 3분기 증가의 이유로 회사는 “N86 및 유럽向 N65 양극재 판매 증가”를 적었습니다. ESS용 매출이 없었다는 뜻이 아니라 공시상 ESS 매출이 확인되지 않는다는 뜻입니다.
반대로 판정과 주가가 맞아 들어간 경우도 있습니다. 에코프로비엠은 ESS 매출이 늘던 2025년 5월 23일~10월 29일에 105.4% 올랐고, ESS 매출이 줄어든 2025년 12월 30일 이후에는 19.7% 내렸습니다. 다만 같은 기간 삼성SDI와의 일간수익률 상관계수가 0.76이어서 업종 움직임과 분리해서 읽기 어렵습니다.
포스코퓨처엠은 계약 공시 이후 반응도 갈립니다. 두 계약 보도는 모두 장 마감 뒤인 오후 5시대에 나와, 다음 거래일 등락을 함께 적었습니다.
| 날짜 | 포스코퓨처엠 | 코스피 | 코스닥 | 그날 |
|---|---|---|---|---|
| 2026.9.22 | +3.4% | +0.1% | -0.2% | SK온 LFP 계약 공시 |
| 2026.9.23 | -2.3% | +0.9% | +1.2% | 공시 다음 거래일 |
| 2026.10.6 | +9.4% | -0.9% | +3.0% | 삼성SDI 계약 정정 공시 |
| 2026.10.7 | -6.4% | -2.0% | -2.3% | 정정 공시 다음 거래일 |
자료: 한국거래소(KRX) 수정종가, 한국은행 ECOS 코스피·코스닥 종가 기준 자체 계산.
10월 6일에는 삼성SDI(+8.7%)를 비롯한 2차전지 종목이 함께 올라 공시의 효과로 보기 어렵습니다. 10월 7일의 하락도 LFP 전환과 계약 총액 감소가 한 공시에 같이 담겨 있어, 어느 쪽에 반응했는지 가를 수 없습니다.
네 회사를 볼 때 확인할 것
같은 2차전지 소재 회사라도 주가에 들어 있는 변수는 서로 다릅니다. 아래 항목은 모두 공시나 회사 자료로 확인할 수 있는 것만 골랐습니다.
| 회사 | ESS 논리가 맞으려면 확인될 것 | ESS만 보면 놓치는 것 |
|---|---|---|
| 엘앤에프 | 1. 삼성SDI LFP 계약 기납품액이 “-“에서 바뀌는지. 2. 2027년 2분기 LFP 생산능력 연 6만톤 가동. 3. 삼성SDI 계약 확정물량(매해 25% 수준 가감 가능). | 1. 수주잔고의 약 40%(9조 2,383억원)는 상대방 파산 절차 중. 2. 2026년 2분기 출하의 88%가 하이니켈. 3. 순이익이 파생상품 평가손익으로 크게 흔들림(2026년 1분기 -1,212억원, 2분기 +604억원). |
| 에코프로비엠 | 1. ESS 분기 매출(2분기 453억원)의 회복 여부. 2. ESS용 양극재 공급계약 공시. 3. LFP 개발의 양산 전환 공시. | 1. ESS 제품은 LFP가 아닌 하이니켈 NCA 계열. 2. 매출이 2023년 6조 9,009억원에서 2025년 2조 5,316억원으로 감소. 3. 유상증자 8,861억원은 니켈 제련소 지분과 헝가리 공장으로 감. |
| 포스코퓨처엠 | 1. 삼성SDI 계약 LFP분의 공급 시작 시점과 용도 공시. 2. LFP 외 다른 소재 추가 대체 협의 결과 공시. 3. 용도별(ESS) 매출 공개. | 1. 공시에 ESS가 적힌 유일한 계약은 2025년 8월 해지. 2. 삼성SDI 계약 총액이 리튬가격 하락으로 46.9% 감소. 3. 에너지소재 부문 영업손익 2025년 -369억원, 2026년 상반기 15억원. |
| 에코프로 | 1. LFP 준양산 라인(3천톤)의 고객 계약 공시. 2. 자회사 공급계약 중 ESS·LFP용 계약 공시. | 1. 핵심 자산은 에코프로비엠 지분 40.8%. 2. 2026년 5월 지주회사 적용 제외 통보. 3. 자회사 공급계약 4건은 전구체·환경설비. |
자료: 각 사 2026년 반기보고서·공시·IR 자료 기준 필자 정리. 이 표는 투자 판단이 아니라 공시로 확인할 항목을 정리한 것입니다.
다음 확인 시점
| 시점 | 확인할 것 |
|---|---|
| 2026년 11월 중순 | 3분기보고서: 엘앤에프 수주상황 기납품액, 포스코퓨처엠 계약 진행상황 표 |
| 2026년 11월 중 | 에코프로비엠 3분기 IR Book의 ESS 분기 매출 |
| 2026년 11월 13일 | 엘앤에프 LFP 공급계약 보도 해명공시 재공시 예정일 |
| 2026년 4분기 | 포스코퓨처엠 LFP 라인 전환 양산 시작(회사 발표) |
| 2026년 12월 31일 | 포스코퓨처엠 관계기업 씨앤피신소재테크놀로지의 미국 규제 관련 계약상 의무 이행 기한(풋옵션 서면 통지는 2027년 1월 31일 이전) |
| 2027년 1월 1일 | 포스코퓨처엠–SK온 LFP 계약 공급 시작 |
| 2027년 1월 6일 | 엘앤에프 자금조달 보도 해명공시 재공시 예정일 |
자료: 각 사 공시·반기보고서 기준 필자 정리. 3분기보고서와 IR 자료의 정확한 제출일은 예상 시기입니다.
이전 글: 2차전지 3사 주가, ESS 수주는 셋 다 있었는데 왜 갈렸나
데이터 기준일과 출처
기준일
- 주가: 2026년 10월 19일 종가(한국거래소 수정종가), 코스피·코스닥은 한국은행 ECOS 종가
- 구간 수익률: 2023년 1월 2일~7월 25일, 2025년 5월 23일~10월 29일, 2025년 12월 30일~2026년 10월 19일 종가 기준
- 일간수익률 상관계수: 2023년 1월 3일~7월 31일, 2025년 5월 26일~10월 29일(105거래일), 2026년 1월 2일~10월 19일(193거래일)
- 손익: 2026년 상반기(1~6월 누적), 연결 기준. 에코프로비엠 ESS 매출은 분기(3개월) 기준 회사 IR 수치
- 계약 진행상황·수주상황: 2026년 6월 30일 기준(포스코퓨처엠 2022년 계약은 2025년 6월 30일 기준)
1차 자료
- 엘앤에프: 단일판매ㆍ공급계약체결(2026.3.24, 2026.9.17), 투자판단 관련 주요경영사항(2026.3.17), 투자판단 관련 주요경영사항 정정(사실확인일 2025.12.29), 풍문 또는 보도에 대한 해명(미확정)(2026.10.7, 2026.10.14), 2026년 반기보고서(기준일 2026.6.30), 2026년 2분기 경영실적 현황(2026.8.6), 2026 Investor Day 자료(2026.9.17)
- 포스코퓨처엠: 단일판매ㆍ공급계약체결(2022.8.25), [정정]단일판매ㆍ공급계약해지(2026.8.21), 단일판매ㆍ공급계약체결(2026.9.22), [정정]단일판매ㆍ공급계약체결(2026.10.6), 2025년 반기보고서(2025.8.14 제출), 2026년 반기보고서(기준일 2026.6.30), 2025년 3분기·2026년 2분기 실적발표 자료, 2026 Asia Pacific Conference 자료(2026.9.21), 포스코 뉴스룸(2026.5.28, 2026.8.6 「포스코퓨처엠, 드디어 LFP 시장 뚫었다」)
- 에코프로비엠: 2023년 사업보고서(2024.4.17 정정), 2026년 반기보고서(기준일 2026.6.30), [발행조건확정]증권신고서(지분증권)·[기재정정]주요사항보고서(유상증자결정)(2026.10.13), IR Book(2025년 3분기, 2026년 1분기, 2026년 2분기)
- 에코프로: 단일판매ㆍ공급계약체결(2025.6.30, 2025.9.22, 2026.1.16, 2026.3.30), 투자판단 관련 주요경영사항(2026.5.7), 2026년 반기보고서(기준일 2026.6.30)
- 한국거래소(KRX) 개별종목 시세, 한국은행 ECOS 주식시장(일)
- 공시 원문 검색: DART 전자공시시스템
2차 자료
- 한국경제, 2025년 10월 17일 「에코프로 27% 급등…2차전지 불안한 랠리」(시장 논리 소개용)
- 한국경제, 2026년 10월 19일 배터리주 급등 보도(전범진 기자, 시장 논리 소개용)
- 파이낸셜뉴스·머니투데이방송, 2026년 9월 17일 SK온–엘앤에프 LFP 계약 보도(SK온 발표 내용)
- 머니투데이·머니투데이방송·SBS Biz, 2026년 9월 22일 SK온–포스코퓨처엠 LFP 계약 보도
- 머니투데이·스마트투데이, 2026년 10월 6일 포스코퓨처엠–삼성SDI 계약 정정 보도
- 머니투데이방송, 2026년 8월 6일 포스코퓨처엠 LFP 공급 합의 보도
- 헤럴드경제·경북도민일보, 2025년 11월 4일 에코프로비엠 ESS 제품 보도(회사 발표 내용)
- 언론 보도 조회일: 2026년 9월 29일, 10월 20일, 10월 22일
확인하지 못한 것
- 포스코퓨처엠의 용도별(ESS) 매출과 비중: 공시상 확인되지 않음
- 엘앤에프가 표시한 2026년 LFP 매출 비중 4%와 2026년 6월 30일 기납품액 “-“의 관계: 공시상 확인되지 않음
- 포스코퓨처엠의 2026년 8월 6일 LFP 공급 합의와 10월 6일 정정 공시 LFP분이 같은 계약인지, LFP분의 공급 시작 시점과 용도: 공시상 확인되지 않음
- 엘앤에프 2025년 12월 정정 계약의 상대방: 공시에 기재되지 않음
- 2026년 10월 19일 보도된 중국 ESS 업체의 미국 철수 여부: 원문을 확인하지 못함
- 주가 상승·하락의 원인: 이 글은 판정하지 않음
- 2년 이상 지난 자료: 에코프로비엠 2022·2023년 매출(2023년 사업보고서), 포스코퓨처엠 2022년 8월 25일 공시
이 글은 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다. 과거 수익률은 미래 수익률을 보장하지 않습니다.
스마트 라이프 픽은 부부가 함께 운영하는 블로그입니다. 세무&절세, 생활금융&소비절약 글은 아내가 씁니다. 통계학과 경제학을 전공했고, 결혼 후 집을 마련하고 아이를 키우면서 증여세와 절세, 생활비 관리를 직접 부딪히며 공부하기 시작했습니다. 세무사는 아니지만, 실제로 고민한 내용을 공식 자료(국세청, 관련 법령)를 근거로 정리합니다.